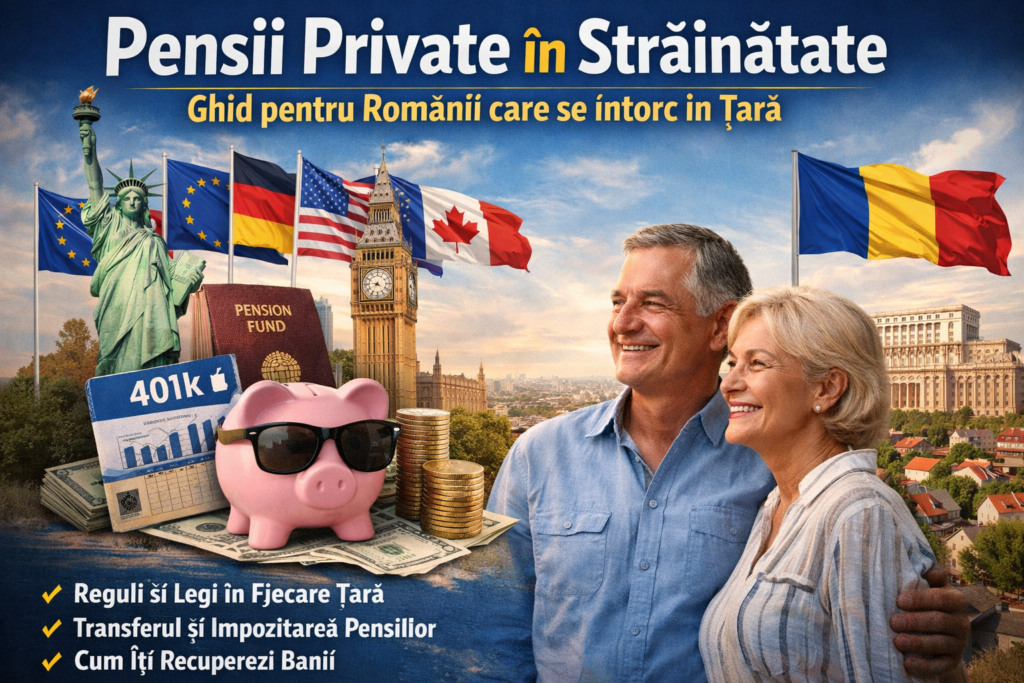

Ce se întâmplă cu pensia privată când te întorci în România?
Tot mai mulți români care au lucrat în străinătate se întorc definitiv în țară. Una dintre cele mai frecvente întrebări este:
„Ce se întâmplă cu pensia mea privată din străinătate?”
Răspunsul nu este unic, deoarece fiecare stat are propriile reguli. Totuși, există principii comune în Uniunea Europeană și diferențe importante față de țări precum Marea Britanie, SUA, Canada sau Australia.
🇪🇺 Uniunea Europeană – regula de bază: drepturile rămân intacte
În toate statele UE, inclusiv:
- 🇩🇪 Germania
- 🇮🇹 Italia
- 🇪🇸 Spania
- 🇫🇷 Franța
- 🇧🇪 Belgia
- 🇳🇱 Olanda
- 🇮🇪 Irlanda
✔ Ce spune legea UE?
- Pensia privată rămâne în contul tău individual
- Poți primi banii la vârsta legală a țării respective
- Poți muta rezidența în România fără pierderea drepturilor
- Nu există obligația de a retrage banii imediat la plecare
⚠ Atenție:
- Fiecare țară are vârsta de pensionare diferită
- Taxarea pensiei depinde de rezidență fiscală
- Unele fonduri percep taxe de administrare chiar dacă nu mai contribui
🇬🇧 Marea Britanie – una dintre cele mai complexe situații
După Brexit, regulile au rămas în mare parte similare pentru pensiile private (pension schemes).
✔ Situații posibile:
- Pensia rămâne în UK până la vârsta de pensionare (55–57 ani în creștere)
- Poți primi plăți în România
- Transferul în alt sistem este posibil prin QROPS (cu condiții stricte)
⚠ Riscuri:
- Taxe de transfer mari
- Impozitare diferită dacă devii non-rezident fiscal UK
- Necesitatea unui consilier autorizat
🇺🇸 SUA – 401(k) și IRA
Românii care au lucrat legal în SUA pot avea:
- 401(k)
- Traditional IRA / Roth IRA
✔ Ce se întâmplă la revenirea în România:
- Conturile rămân active
- Retragerile sunt posibile internațional
- Se aplică taxe în SUA + eventual în România (în funcție de convenția de evitare a dublei impuneri)
⚠ Important:
- Retragerile înainte de vârsta de pensionare pot fi penalizate (10% în multe cazuri)
- Conversia valutară și taxele pot reduce suma finală
🇨🇦 Canada – RRSP și pension plans
✔ Reguli:
- RRSP rămâne activ chiar dacă nu mai ești rezident
- Poți retrage banii, dar sunt impozitați la sursă
- Există tratate fiscale cu România pentru evitarea dublei impuneri
🇦🇺 Australia – superannuation
✔ Ce trebuie știut:
- Fondul de „super” rămâne blocat până la vârsta de pensionare sau condiții speciale
- Există posibilitatea de „Departing Australia Superannuation Payment (DASP)”
- Impozit aplicat la retragere pentru non-rezidenți
🇨🇭 Elveția – sistemul „pillar 2 și pillar 3”
Elveția are un sistem complex:
- Pillar 2 (obligatoriu profesional)
- Pillar 3 (privat voluntar)
✔ Pentru români:
- Se poate transfera sau lăsa în cont
- Retragerea anticipată este posibilă la părăsirea definitivă a țării
- Impozitare la sursă cantonala
🌐 Alte țări importante pentru români
🇳🇴 Norvegia
- Pensia privată rămâne activă
- Plățile sunt posibile internațional
🇸🇪 Suedia / 🇩🇰 Danemarca / 🇫🇮 Finlanda
- Sisteme foarte stabile
- Plata se face la vârsta legală, indiferent de rezidență
🇯🇵 Japonia
- Sistem de pensie public + privat
- Posibilitate de „lump-sum withdrawal” la plecare
🧠 Reguli generale importante (valabile aproape peste tot)
✔ Nu pierzi automat pensia dacă pleci din țară
✔ Fondurile private sunt proprietatea ta legală
✔ Impozitarea depinde de:
- rezidența fiscală
- tratatele dintre state
- tipul de fond
✔ Transferurile internaționale sunt posibile, dar adesea costisitoare
⚠ Cele mai mari greșeli ale românilor
❌ Retragerea prematură fără calcul fiscal
❌ Ignorarea taxelor din țara sursă
❌ Lipsa informării despre dubla impunere
❌ Neconsultarea unui specialist financiar internațional
💡 Concluzie
Pentru românii care se întorc în țară, pensiile private din străinătate NU se pierd, dar:
👉 modul de accesare diferă enorm
👉 taxele pot varia semnificativ
👉 deciziile greșite pot reduce sumele finale cu zeci de procente
Cel mai important pas este planificarea fiscală înainte de întoarcerea în România.